Emekli muafiyetinde 330 bin TL'lik ek gelir eşiği uygulanıyor
Mevduat faizi, temettü ve benzeri menkul sermaye iradı gelirleri 330 bin TL'yi aşarsa emekli muafiyetten yararlanamıyor. Tek konutun brüt 200 metrekareyi geçmemesi de gerekiyor.
Belirli şartları sağlayan emekliler, sahip oldukları tek konut için emlak vergisi muafiyetinden yararlanabiliyor. 2026'da emekli olanlar için muafiyet, diğer koşulların da karşılanması halinde 2027'de başlıyor.
Uygulamada konutun brüt büyüklüğünün 200 metrekareyi aşmaması ve emeklinin tek bir konuta sahip olması gerekiyor. Birden fazla konutu bulunan emekliler bu muafiyetten yararlanamıyor.
Emeklinin aktif olarak çalışmaması da aranan koşullar arasında. Ayrıca mevduat faizi, temettü ve benzeri menkul sermaye iradı gelirlerinin toplamının 330 bin TL'yi aşmaması gerekiyor.
Gelir sınırının aşılması halinde, diğer koşullar yerine getirilse bile muafiyet uygulanmıyor. Bu nedenle ek gelirler ve konut sahipliği, emlak vergisi muafiyetinde belirleyici oluyor.
Muafiyet, emekli olunan yıl içinde değil, onu takip eden yılda başlıyor. Buna göre 2026'da emekli olanlar, şartları karşılamaları halinde 2027'den itibaren sıfır oranlı emlak vergisi uygulamasından yararlanabiliyor.
İlgili haberler
17 milyonu aşkın emekliyi kapsayacak iyileştirme hazırlığı sürüyor
Erdoğan, emeklilere yönelik çalışmanın kapsamını 17 milyonu aşkın kişinin tamamı olarak açıkladı; iyileştirmenin sene başından önce hayata geçirilmesi hedefleniyor.
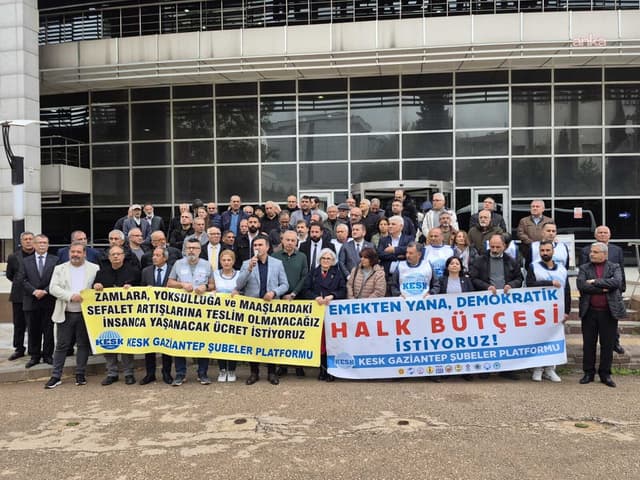
KESK: 2027 bütçe gelirlerinin yüzde 86’sı vergilerden sağlanacak
İsmet Karatay, bütçe gelirlerinin yüzde 86’sının vergilerden karşılanacağını belirterek vergi yükünün emekçilerin üzerinde olduğunu savundu; ücret ve vergi düzenlemesi istedi.
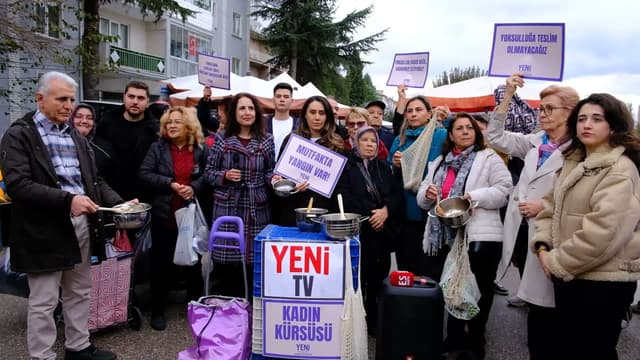
Eskişehir’de kira örneği: 40 bin lira gelir, 25 bin lira kira
Çarşamba Pazarı’ndaki kadın kürsüsünde konuşan bir vatandaş, 44 yaşındaki çocuğunun 40 bin lira gelirinin 25 bin lirasını kiraya verdiğini ve evlenemediğini söyledi.
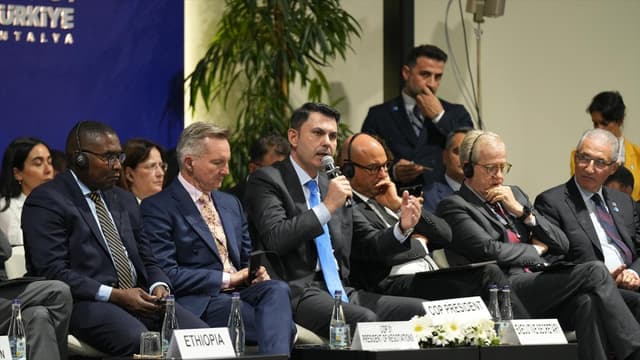
COP31'de finansman ve teknoloji için ihtiyaçlara vurgu yapıldı
Murat Kurum, iklim uygulamalarının hızlanması için finansman, teknoloji ve kapasite geliştirme imkanlarının gerçek ihtiyaçlarla buluşması gerektiğini belirtti.